Visar inlägg med etikett Mips. Visa alla inlägg

onsdag 22 maj 2019

Sålt MIPS

Idag sålde jag alla mina MIPS aktier för 180 kr /st. Jag köpte de första aktierna i MIPS i augusti 2017 så i nästan två år har jag ägt MIPS.

Jag gillar verkligen företaget, men tycker att aktien nu är så pass högt värderad att jag väljer för tillfället iallafall att stå vid sidlinjen. Jag brukar dock vara dålig på att tajma mina säljbeslut. Den här gången gick jag genom riskerna mot möjligheterna och vägde det mot värderingen av aktien.

Risker

En av riskerna för MIPS som jag ser det är att de har kunder som står för stora delar av omsättningen. Under 2018 stod en kund för 55 Mkr av omsättningen där den totala omsättningen var 192 Mkr. Den näst största stod för 24 Mkr. Risken blir då förstås om en av de här stora kunderna inte väljer MIPS. Då skulle omsättningen kunna backa väsentligt.

En annan risk är att konkurrerande märken tar fram lika bra eller bättre lösningar än MIPS. Bättre säkerhet i hjälmar är förstås bra för alla oss som använder hjälm, men MIPS försäljning och marginaler kan ju förstås ta stryk.

Både styrelseordföranden Bengt Baron och VD'n Johan Thiel har nyligen lämnat bolaget. Det i sig behöver inte vara något negativt men jag hade förtroende för dem och att byta ut dem ser jag som ytterligare en risk.

Värdering

Vid värdering av en aktie så kommer man in på olika nyckeltal, och ett vanligt nyckeltal är P/E vilket ställer priset på aktien mot vinsten bolaget gör. Alltså priset delat med vinsten. Ju lägre resultat desto lägre värdering. För att få en uppfattning på vad som är högt och vad som är lågt så värderas hela börsen idag på c:a P/E 15. Nu har MIPS betydligt högre tillväxt än börsen i övrigt så MIPS är värd högre P/E tal. Ett mer rättvist nyckeltal enligt mig är EV/EBIT, vilket liknar P/E men där man också tar hänsyn till hur stor kassa bolaget har och räknar inte med skatt och ränteutgifter.
EV/EBIT för MIPS 2018 är just nu 63. Om MIPS når sitt mål 2020 med 400 Mkr i omsättning och 40% i rörelsemarginal så värderas MIPS då 2020 till EV/EBIT på 29. Så för att försvara den värderingen krävs att MIPS fortfarande har en hög tillväxt åren efter 2020.

Om vi leker med tanken att MIPS kan ta halva sin fokusmarknad dvs. 35 miljoner hjälmar och man då kanske ska värderas enligt ett mer moget bolag kring EV/EBIT på 9, så skulle priset på aktien då hamna på 239 kr. Och detta är då om MIPS kan dominera marknaden och det är då förstås en scenario många år in i framtiden. Skulle MIPS nå den punkten så skulle dagens aktiepris ge 5,8% direktavkastning enligt nuvarande utdelningspolicy i det framtida scenariot. Det är inte mycket med tanke på hur mycket som måste gå rätt för MIPS och, att man antagligen också måste vänta ett antal år.

Mycket av detta är förstås spekulation från min sida och både bolaget MIPS och aktien kan mycket väl överraska. Men för mig personligen så övervägde nu riskerna möjligheterna.


fredag 3 maj 2019

MIPS kvartal 1 rapport 2019


Aktie: MIPS
Period: Kvartal 1 (2019)
Portfölj: Spekulativ portfölj
Lista: Mid Cap Stockholm


Resultat kvartal 4

Nettoomsättning: 44,9 mkr (23,6) +91% (+71% exkl.valutaeff.)
Rörelseresultat: 11,8 mkr (1,8)
Rörelsemarginal: 26,3% (7,6%)
Resultat: 9,7 mkr (1,7)
Resultat per aktie: 0,38 kr (0,07)


Kommentar

MIPS som utvecklar teknik för säkrare hjälmar släppte idag sin kvartal 1 rapport för 2019. Försäljningen ökade hela 91% varav 71% var organiskt. Glädjande att MIPS är så pass starka i detta kvartalet då detta kvartalet brukar vara svagt. Enligt rapporten så är det hjälmkategorin "snö" som växt mest under kvartalet. Rörelsemarginal var också betydligt bättre, delvis påverkat av att perioden föregående år hade kostnader för patenttvister (0,1 Msek i år jämfört med 1,2 Msek.)


Händelser under kvartalet

I VD kommentaren tar Johan Tiel upp turbulensen i marknaden den 20 mars då hjälmtillverkaren Bontrager lanserade en liknande teknologi som MIPS har kallad "WaveCel". Aktien gick då från 164 till 111 kr. Den nya teknologin påstods vara bättre än MIPS men MIPS har nu själv testat "WaveCel" och har inte kunnat påvisa Bontragers påståenden.

Förutom rapporten släppte också MIPS ett pressmeddelande idag där de talar om att de nu lanserar MIPS teknologin i ishockeyhjälmar. Ett spännande nytt område för MIPS alltså. 

Sammanfattning:
Rapporten: 😁
Aktiekurs: 164 (+4,45% på rapportdagen)
Aktiekurs 1 år: +147%
Handel på rapport? Nej

torsdag 14 februari 2019

MIPS kvartal 4 rapport 2018


Aktie: MIPS
Period: Kvartal 4 (2018)
Portfölj: Spekulativ portfölj
Lista: Mid Cap Stockholm


Resultat kvartal 4

Nettoomsättning: 62,2 mkr (40,6) +53% (+44% exkl.valutaeff.)
Rörelseresultat: 28,7 mkr (14,6)
Rörelsemarginal: 46,1% (36,0%)
Resultat: 21,9 mkr (11,4)
Resultat per aktie: 0,85 kr (0,45)


Resultat 2018

Nettoomsättning: 192,5 mkr (125,6) +53% (+50% exkl.valutaeff.)
Rörelseresultat: 73,0 mkr (20,8)
Rörelsemarginal: 37,9% (22,1%)
Resultat: 56,4 mkr (15,8)
Resultat per aktie: 2,21 kr (0,64)

Kommentar

Det största innehavet i min spekulativa portfölj, MIPS som utvecklar säkrare hjälmar lämnade idag sin kvartal 4 och 2018 rapport. Den organiska tillväxten avtog något i kvartal 4 som uppgick till 44% mot 50% för helåret. Däremot ökade marginalen till 46,1% för kvartalet mot 37,9% för helåret. MIPS har som mål att ha 40% marginal, så de ligger inte långt från det nu på årsbasis. Legala kostnader rörande patenttvister som plågat MIPS tidigare år har i år sjunkit till 4,8 Mkr mot 16,5 Mkr föregående år, vilket är en lättnad.


Styrelsen föreslår nu också en utdelning för första gången som kommer uppgå till 2,5 kr per aktie.

Händelser under kvartalet

I rapporten nämner man en test som det amerikanska universitetet Virginia Tech gjort där de testat 50 olika hjälmar och alla i top 13 i testet var utrustade med MIPS. Ytterligare bevis på att hjälmar med MIPS är säkrare.

I november meddelade ett av världens ledande cykelvarumärken "Specialized" att de kommer att erbjuda MIPS i alla sina modeller. Ett tecken på att MIPS kommer fortsätta växa.


Målet 2020

MIPS har som mål att nå 400 Mkr i omsättning 2020 med en marginal på 40%. För att nå den omsättningen så kommer det krävas c:a 45% per år i tillväxt de kommande två åren. Med tanke på tillväxten de två senaste åren så ser det inte ut som en omöjlig uppgift.

Framtiden

När en aktie likt MIPS stigit 200% på ett år så frågar man sig hur mycket potential det finns kvar i aktien.

I 2018 sålde man 3,8 miljoner enheter jämfört med 2,3 miljoner under 2017. Eftersom man behöver dubbla omsättningen för att nå målet för 2020 så behöver man då också sälja c:a dubbelt så mycket enheter, alltså 7,2 miljoner. MIPS uppskattar marknaden till 60 miljoner sålda hjälmar per år i de segmenten MIPS verkar i. Så det finns fortfarande potential i MIPS efter 2020.

Man kan räkna på olika nyckeltal om dagens pris på aktien är billig eller dyr. När det gäller ett bolag i kraftig tillväxt gillar jag att räkna på bolagets potentiella utdelningsförmåga.
Om vi tänker oss ett drömscenario där MIPS når 50% av marknaden, alltså 30 miljoner sålda enheter skulle det innebära en omsättning på c:a 1 500 mkr och med en vinstmarginal på 35% skulle det innebär en vinst på 525 Mkr. Skulle man sen dela ut den vinsten på sina 25,7 miljoner aktier blir det c:a 20 kr per aktie i utdelning. Med priset per aktie idag på 137,80 kr skulle det innebära en direktavkastning på hela 14,5%. Detta då om alla stjärnor står rätt och ett antal år in i framtiden. Men en potentiell 14,5% i direktavkastning innebär att det finns möjligheter för MIPS aktien att växa vidare. Skulle vi säga att vi accepterar en direktavkastning på 8% i en bolag som inte växer, alltså i ett scenario där MIPS nått sin topp så skulle riktpriset på aktien bli 250 kr. Så det finns absolut möjligheter för aktiepriset att nå högre men en ytterligare tillväxt på 200% är svårt att se inom den närmaste framtiden i de mest rosenröda framtidsutsikterna.

Man kan förstås bredda sitt utbud och slå sig in på fler marknader men det känns som aktien nu har en mer begränsad potential än vad den hade för ett år sedan. Jag tänker mer och mer i banorna att börja sälja av i MIPS men jag behåller mina aktier i nuläget.

Sammanfattning:
Rapporten: 😐
Aktiekurs: 137,80 (-4,3% på rapportdagen)
Aktiekurs 1 år: +201%
Handel på rapport? Nej

söndag 30 december 2018

Året 2018

Börsåret 2018 är slut och det såg så bra ut fram till augusti, sen började konjukturoro, handelskrig och högre räntor (främst i USA) att sätta press på börsen, och sett till hela stockholmsbörsen (OMXSSPI) sjönk börsen -7,7% i år. Man får känslan att det är värre än -7.7%, men det beror antagligen på att från toppen i augusti så har börsen sjunkit -15%, så det är den nedgången man känt av nu under hösten och vintern. Tar man med utdelningar så slutar index ändå på måttliga -4,2% för i år, men som sagt det är den senaste tidens nergång man fortfarande har färskt i minnet.

Jag har valt att dela upp mitt aktiesparande i en spekulativ portfölj och en utdelningsportfölj. 75% består av utdelningsportföljen där jag försöker ha aktier som ger stadig eller ökande utdelningar. Med fokus på utdelningar så behöver jag inte oroa mig för börskurserna under året. Det är lagom att sammanfatta utdelningsportföljen en gång per år för att då få veta totalavkastningen, och den sparfilosofin passar mig personligen. Ungefär 15% av utdelningsportföljen består av utländska aktier.

Resten (25%) består av den spekulativa portföljen som är chansportföljen, med aktier som jag tror kan utvecklas väl över lång tid. Det är aktier där aktiekurserna slår våldsamt fram och tillbaka och dem kräver mer uppmärksamhet under året, men som aktieintresserad så är det dem här aktierna som också är roligast att följa.

Så hur har det då gått under året?


Spekulativa portföljen

Den spekulativa portföljen steg 9,2% i år och det är jag såklart nöjd med även om det känts lite surt under hösten eftersom portföljen var upp +37% i juli, så portföljen tog extra mycket stryk under hösten jämfört med index. Men det är det som kännetecknar volatila aktier, går det bra så går det överdrivet bra och går det dåligt går det extremt dåligt. 1 år för den typen av aktier jag har i portföljen känns också något för snäv tidshorisont. När jag köper dessa aktier vill jag oftast att framtidsutsikterna ska se bra ut i många år framöver. Så att slå index under ett år med en sådan portfölj känns som en kvitto på att jag troligtvis tänker rätt men samtidigt känns det som resan bara börjat, och där är så mycket mer att lära.

De aktier som varit bäst för mig under året har varit MIPS (+112%), Plejd (+63%), Paradox Interactive (+44%) och Storytel (+34%). Aktierna i Plejd sålde jag under första halvåret. MIPS sålde jag en 1/3 av mitt innehav i november när MIPS stod för en, för stor del (25%) av portföljen. Storytel har sjunkit kraftigt under andra halvåret (-45%) så jag har börjat köpa lite igen. Storytel är svårt att värdera, speciellt eftersom de går med förlust. Även Paradox har jag köpt lite mer i under andra halvåret eftersom de som Storytel sjunkit kraftigt (-41%) under andra halvåret.

Värstingarna under året har varit SSM Holding (-55%), Diadrom Holding (-35%) och Magnolia Bostad (-31%). Mitt misstag här att jag var för tung i bostadsutvecklare (SSM och Magnolia). Sprid riskerna! Det blir läxan inför 2019.

Utdelningsportföljen

Min svenska utdelningsportfölj steg 1,2% under 2018 och det kanske låter märkligt men det är den portföljen som jag är mest nöjd med. Det är den här portföljen som ska ge den stabila passiva inkomsten i framtiden. Portföljen består av 21 svenska bolag och att den kan klå index med 5%-enheter är jag väldigt nöjd med. Utdelningarna slutade på 19 322 kr under året och nästa år förväntas jag få c:a 25 000 kr i utdelningar.


Totalt sett steg mina aktier med 5,1% under året, och index inklusive utdelningar sjönk -4,2%. Så ser 2018 ut och även om hösten och vintern varit en lavin av nedgående kurser så kan jag inte mer än vara nöjd med året som helhet. Nu hoppas jag på lite mer börsvänliga vindar under 2019 och jag ser fram emot årsredovisningarna som kommer i slutet av januari när vi får veta utdelningarna för året 2018.

torsdag 22 november 2018

Portföljuppdatering

Den senaste månaden har jag gått igenom och städat i min spekulativa portfölj. Portföljen är en högriskportfölj som står för c:a 25% av aktiesparandet. Övriga 75% är en utdelningsportfölj för mer stabila utdelare.

Jag har sålt alla aktier i Karessa Pharma. Jag hade en liten chanspost där men jag har bytt till andra mer enligt mig, lovande läkemeldelsföretag som Klaria och Calliditas. Mer om dem nedan.

Köpte 114 aktier i Calliditas som forskar inom njurmedicin, som Lars Frick på Börsveckan tipsade om. 

Köpte 600 aktier i Klaria Pharma som verkar inom området smärta. Bland annat lindring av migrän och cancerrelaterad smärta. Man har också ett projekt inom opioidöverdos där man tagit fram ett motgift vid överdosering av smärtstillande läkemedel. Läkemedlet tas genom att lägga en liten film (liknar ett frimärke) i insidan av munnen där läkemedlet distribueras via munslemhinnan och direkt ut i blodomloppet. Fördelen med den metoden är att läkemedlet snabbt (inom 10 minuter) kan förhindra t.ex. andningsstillestånd och koma. I USA har överdoser av opioider sen 2015 blivit den vanligaste orsaken till dödsfall när man tittar på överdoser av droger. Dubbelt så många dör av opioidöverdos än t.ex. heroinöverdos i USA där man kallar det en "Opioid Epidemic". De läkemedlen som finns idag är betydligt dyrare än Klarias variant som heter Naloxon, och har också en snabbare verkan än konkurrerande läkemedel. Klaria har lämnat in en patentansökan för läkemedlet i Storbritannien vilket är ett första steg för ett patentskydd som gäller hela världen.

Antalet dödsfall i USA med opioidöverdoser

I november har jag också sålt alla aktier i Dometic, som säljer portabla produkter kring husvagnar och båtar. Men den senaste rapportens visade på svag (1%) organisk tillväxt så när det gäller den aktien avvaktar jag bättre siffror från bolaget.

För pengarna från Dometicförsäljningen köpte jag 25 aktier i SOBI (Swedish Orphan Biovitrum) som inriktar sig på läkemedel för mer sällsynta sjukdomar. Jag ägde SOBI för ett par år sedan och sålde då med förlust. Får se hur det går nu med försök 2.

Bostadsutvecklaren SSM som sjunkit 50% i år har inte varit en rolig placering. Nu tog tålamodet slut och jag sålde de flesta aktierna. Jag har kvar Magnolia Bostad, och det räcker med en bostadsutvecklare i portföljen. Bostadsbristen är fortfarande stor i Sverige och det borde visa sig i försäljningssiffrorna framöver tycker jag.

Trots att jag sålde av en tredjedel av MIPS i början av november är dem fortfarande största innehavet i min portfölj. Jag tror dem har mer att ge, men jag kände att risken blev för stor när dem utgjorde 25% av portföljen.

I.A.R Systems innehavet har också halverats. Mest för att jag vill mer fokusera på företag som har produkter som är enklare och lättare att förstå sig på. I.A.R är ju verksam inom "Internet Of Things" med microship vilket är en framtidsbransch, men att förutspå försäljning och potentialen för I.A.R är inte det lättaste, iallafall inte för mig. Då finns det bättre alternativ som t.ex. MIPS, Paradox och Storytel.

Jag har också fyllt på med mer Bufab, Momentum och Bahnhof under November.

Med den här rockaden är jag något mer viktad mot läkemedelsbolag vilket brukar vara en defensiv placering i mer oroliga tider på börsen, eftersom det nu när det ser ut som vi passerat högkonjunkturens topp.

Dem största innehaven i portföljen ska vara företag som jag förstår mig på och är enklare att följa, medan andra mer chansartade, svårlästa aktier får mindre andelar.


Sett på ett år har portföljen ändå presterat bra mot index med c:a 12% uppgång. Bästa aktierna har varit MIPS, Paradox och Storytel som stigit 107%, 46% och 53% respektive. Jag märkte under börsfallet i oktober att min portfölj tog extra mycket stryk. Ett tecken på hur hög risk portföljen ändå har. Aktierna kan svänga rejält både uppåt och nedåt. En kul och spännande portfölj tycker jag! Vi får se om den kan fortsätta slå index framöver.

Avanza.se

onsdag 7 november 2018

MIPS kvartal 3 rapport 2018


Aktie: MIPS
Period: Kvartal 3 (2018)
Portfölj: Spekulativ portfölj
Lista: Small Cap Stockholm


Resultat kvartal 3

Nettoomsättning: 51,2 mkr (27,3) +88% (+77% exkl.valutaeff.)
Rörelseresultat: 20,8 mkr (0,1)
Rörelsemarginal: 40,7% (0,3%)
Resultat: 15,7 mkr (-0,2)
Resultat per aktie: 0,61 kr (-0,01)


Kommentar

Mitt största innehav i den spekulativa portföljen MIPS lämnade idag sin rapport för det tredje kvartalet i år, och man kan säga att det var en fortsättning på den fina rapporten som företaget lämnade kvartal 2. Hög tillväxt med 88% och en rörelsemarginal på 40%. 40% rörelsemarginalen är företagets mål för 2020, så vi kan nog vänta oss att resultatet kommer att ligga kring där framöver om man slipper oväntade utgifter som t.ex. patenttvister. Just kostnader för patenttvister har tack o lov lyst med sin frånvaro. Endast 0,6 MSEK i kvartalet och 4,7 MSEK för året i kostnader för patenttvister.

Organiskt har man nu växt 53% i år, och eftersom det krävs en tillväxt på 47% per år för att nå målet på 400 MSEK i omsättning till 2020 så ser det målet nu nåbart ut. Jag tycker att vi nu börjar se MIPS blomma ut till sin fulla potential. Det är den här tillväxten till dessa höga marginaler vi investerare väntat på, och nu infrias MIPS potential med dess skalbara affärsmodell.


VD'n Johan Thiel skriver i rapporten att det funnits en viss oro för att USA skulle införa tariffer på hjälmar som importeras från Kina, men att USA för stunden valt att undantaga just hjälmar den här gången.

Värdering

Börskursen fullkomligt rusade idag med 33% efter rapporten och stängde idag på 128 kr per aktie. Så högt har aldrig MIPS värderats. Om man når målet 2020 med 400 MSEK i omsättning och 40% rörelsemarginal så skulle det innebära en EV/EBITDA (företagets värde i förhållande till vinsten) på 20. Om det är lågt eller inte beror på hur och om man kan fortsätta växa efter 2020. Jag får känslan att marknaden kan vara mättad vid 400 MSEK omsättning. Hur stor är egentligen marknaden för MIPS?  MIPS uppskattar marknaden för hjälmar avsedda för konsumentbruk till 60 miljoner sålda hjälmar per år. I det segmentet som MIPS verkar i säljs 33 miljoner hjälmar per år. År 2017 sålde MIPS 2,3 miljoner MIPS enheter och en tillväxt på 50% i år skulle innebära c:a 3,5 miljoner sålda MIPS enheter i år. Det är fortfarande bara 10% av marknaden.

Om en omsättning på 2,3 miljoner sålda enheter ger 126 MSEK i omsättning 2017, så skulle deras mål på 400 miljoner i omsättning innebära c:a 7,3 miljoner sålda enheter och det är isåfall 22% av marknaden. Så där är definitivt en tillväxtpotential efter att ha nått målet 2020.

Om man skulle räkna på hypotetiska utdelningsmöjligheter för MIPS år 2020, så skulle en vinst per aktie på 5 kr vara möjlig. Skulle hela den vinsten delas ut skulle direktavkastningen till dagens kurs 128 då bli 3,9%. Är 3,9% ok för ett företag som agerar på en då mätt marknad? Nja, kanske inte för min del iallafall. Så värderingen hänger mycket på om MIPS kan fortsätta öka sin marknadsandel och slå sig in på nya marknader, och det försöker man också gör med hjälmar inom kategorierna snö, motor och ridning t.ex. Dessutom så hänger mycket på om det kommer fram konkurrerande produkter, vilket är mycket möjligt.

Så hur agerar jag efter dagens rapport? MIPS utgör nu nästan 25% av min spekulativa portfölj. Alltså en fjärdedel i en portfölj som innehåller 14 st aktier. Jag brukar ha som strategi att minska innehavet i aktier där kursen rusar. Jag tror fortfarande långsiktigt på MIPS men 25% av portföljen är något för mycket att jag ska känna mig bekväm, så jag kommer troligen hyvla av en del av MIPS under resten av året.

Sammanfattning:
Rapporten: 😁
Aktiekurs: 128,00 (+33,3% på rapportdagen)
Aktiekurs 1 år: +91%
PEG: 0,95 (12 mån rullande P/E, 75% vinsttillväxt)
Handel på rapport? Nej (..inte än. Minskar troligen innehavet något inom dem närmaste dagarna/veckorna)

torsdag 16 augusti 2018

MIPS Kvartal 2 (2018) Rapport


Aktie: Mips
Period: Kvartal 2 (2018)
Portfölj: Spekulativ portfölj
Lista: Small Cap Stockholm


Resultat kvartal 2

Nettoomsättning: 55,6 mkr (36,6) +52% (+53% exkl.valuta)
Rörelseresultat: 21,7 mkr (11,0) + 97%
Rörelsemarginal: 39% (30)
Resultat: 17,1 mkr (8,7)
Resultat per aktie: 0,67 kr (0,34)


Kommentar

 Mips som äger ett patent för att förbättra hjälmars skydd vid rotationsskador lämnade sin kvartal 2 rapport idag och med en massiv 52%-ig tillväxt och 97% bättre rörelseresultat kan man inte annat än att vara nöjd som aktieägare. Eftersom vi inte hört något mer om patenttvister så trodde jag på en bra rapport men den här rapporten var betydligt bättre än vad jag trodde var möjligt. Om vi börjar med tillväxten så beror den enligt rapporten, på att fler hjälmtillverkare väljer att använda MIPS i sina hjälmar. Hjälmar med MIPS till cyklister, motorcyklister och skidåkare växer kraftigt.

När det kommer till rörelseresultatet så är det slående att man växer 52% men att rörelseresultatet växer 97%. Det tyder på att man kan växa utan att behöva öka kostnaderna nämnvärt. Man brukar då prata om att man har en "skalbar" affärsmodell. I MIPS fall är det kanske inte så konstigt egentligen eftersom det inte är de själva som tillverkar hjälmarna. De säljer teknologin, och den teknologin är ju redan till stor del färdigutvecklad, så de stora kostnaderna är redan tagna.


En kul detalj i rapporten är att hälften av cyklisterna i "Tour de France" använde MIPS-teknologi i hjälmen. Det verkar som teknologin nu verkligen börjar slå igenom internationellt.

VD'n Johan Thiel skriver i rapporten att de har en stark plan för att nå sina mål för 2020. De målen han nämner är att nå en nettoomsättning på över 400 MSEK år 2020 med en rörelsemarginal över 40%. För att klara det krävs en årlig tillväxt på 47% vilket just nu då är 37% i år. Rörelsemarginalen för i år 30%. Jag har varit skeptisk till att de klarar av att nå det målet men helt plötsligt ser det faktiskt nåbart ut. Speciellt rörelsemarginalen ser realistiskt ut att nå tack vare deras skalbara modell där högre omsättning nästan automatiskt betyder högre rörelsemarginal.

Framtiden ser onekligen ljus ut för MIPS, och slipper de kostsamma patenttvister så tror jag att MIPS kan fortsätta överraska marknaden som dem gjorde idag. Jag behåller min aktier efter rapporten, och misstänker att aktiekursen kan kliva vidare uppåt det närmaste året. MIPS är nu mitt största innehav i den spekulativa portföljen där den står för 17% av portföljvärdet (snittet är 8%). Men just nu förtjänar den en sådan stor andel.

Sammanfattning:
Rapporten: 😁
Aktiekurs: 99,70 (+15,4% på rapportdagen)
Aktiekurs 1 år: +32%
PEG: 1,7 (12 mån rullande P/E, 50% vinsttillväxt)
Handel på rapport? Nej

söndag 15 juli 2018

Ridhjälmar med MIPS bäst i test


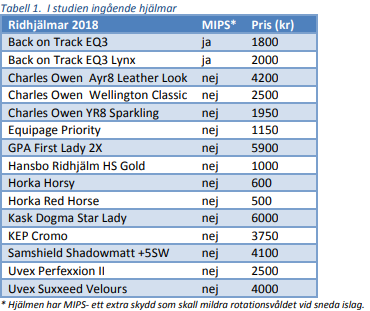
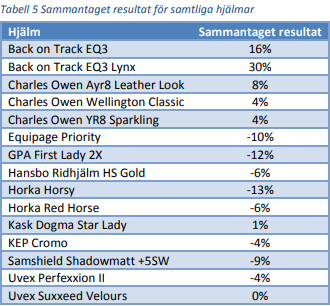
Folksam har nyligen gjort ett test av ridhjälmar. En halv miljon svenskar rider regelbundet enligt rapporten. Omkring fem ryttare i veckan drabbas av huvudskador. Forskare har visat att hjärnan är betydligt känsligare för rotationskador än en linjär rak kraft. MIPS är designat just för att motverka dessa rotationskador. Dagens certifieringstester testar endast linjära krafters påverkan på hjärnan när hjälmar ska certifieras och godkännas för försäljning. Folksam har testat 15 hjälmar, 2 av dem har MIPS skydd.


Nu kan inte jag ridhjälmar men det är intressant att se att priset på hjälmarna med MIPS ligger i mellansegmentet, och att ytterliggare skydd MIPS inte ska behöva kosta skjortan.

www.folksam.se

Resultatet av testerna anges i % bättre än medelhjälmen och då hamnar MIPS hjälmarna i topp 2. Ytterligare bevis på att MIPS rotationsskydd verkligen hjälper.

www.folksam.se

Folksam skriver i sina slutsatser att de europeiska certifieringstesterna bör även innefatta tester av sneda islag. Får vi se sådana här regeländringar inom europa så innebär det förstås en rejäl boost för MIPS, men inte minst för vår egen hälsa.

söndag 1 juli 2018

Månad och halvårsrapport 2018


Sommarlunken på börsen har infunnit sig och under juni sjönk OMXSPI -0,2%, och för halvåret i år så har hitintills börsen stigit 0,4%.


Spekulativa portföljen (-2,2%)

Min spekulativa portfölj sjönk -2,2% under juni på grund av en rekyl i Paradox vilket inte var överraskande eftersom de steg 77% under maj. Bäst gick det för Magnolia Bostad och Mips. Magnolia som kommer med halvårsrapport 9 Juli har fått en del köprekommendationer och Mips aktiekurs har letat sig norrut på inga nyheter, och det är nog det som gynnar aktien eftersom det sista aktieägarna vill höra är om en ny kostsam stämning.


Under första halvåret 2018 har portföljen nu stigit 28,5% medan index precis orkat sig över 0%. Är förstås väldigt nöjd över den utvecklingen hitintills i år och hoppas på lika bra utveckling under nästa halvår.


Utdelningsportföljen


Efter utdelningsfesten i maj så var juni betydligt lugnare när det gäller utdelningar. Endast en utdelning trillade in och det var från Nobina på 1015 kr.


Handel i Juni

Sålde 1/3 av innehavet i Beijer Ref under månaden som jag återinvesterat en del av i andra aktier med högre direktavkastning. Men hoppas på att kunna köpa mer under Juli då börsen allmänt brukar sjunka.


torsdag 10 maj 2018

MIPS Kvartal 1 Rapport


Aktie: Mips
Period: Kvartal 1 (2018)
Portfölj: Spekulativ portfölj
Lista: Small Cap Stockholm


Resultat kvartal 1

Nettoomsättning: 23,6 mkr (21,1) +12% (+20% exkl.valuta)
Rörelseresultat: 1,8 mkr (-4,9) + 5,8%
Rörelsemarginal: 7,6% (7,4%)
Resultat: 1,7 mkr (-4,1)
Resultat per aktie: 0,07 kr (-0,19)


Kommentar

 Mips som kommit fram med en teknologi för att förbättra hjälmar så att de även skyddar hjärnan för rotationsskador lämnade idag sin kvartal 1 rapport. Den visar på en tillväxt på 12% vilket är något lågt, justerat för valutaeffekter (svagare dollar) så var den organiska tillväxten 20%. Utvecklingen är något svagare än vad MIPS förväntat sig enligt deras rapport. Målet att nå 400 mkr i omsättning till 2020 ser just nu ut att inte kunna nås för det kräver en 47%-ig årlig tillväxt.


MIPS har haft en del pågående patenttvister som nu verkar vara avklarade. En var mot hjälmtillverkaren POC och där har dem två kommit överens om att samarbeta istället. Den mer kostsamma och utdragna processen mot Bauer i Kanada fick nu 8 maj ett positivt domslut för MIPS del, där domstolen slår fast att MIPS patent även håller i Kanada och att en del av Bauers egna patenträttigheter anses ogiltiga eftersom de uppenbart är kopierade från MIPS utvecklade teknologi.

Rörelseresultatet har belastats med 1,2 mkr för patenttvister i år. Jämför man rörelseresultatet med kostnader för patenttvister ser det ut så här:


Där ser man kostnaderna för dessa tvister tynger resultatet betydligt, och särskilt förra året. Utan dessa kostnader hade man nästan dubblat resultatet förra året.

Sammanfattning:
Rapporten: 😐
Aktiekurs: 68,00 (+6,6% på rapportdagen)
Handel på rapport? Nej

torsdag 1 mars 2018

Månadsrapport februari 2018

Februari började väldigt skakigt men planade sen ut och slutade på -0,7% (OMXSPI). För året hitinitills blir det +0,9%.


Spekulativa portföljen (+3,1%)

Portföljen slog index igen, mest tack vare Mips som lämnade en ok rapport och steg 18% under månaden. Plejd som jag sålde hälften av för en månad sen fortsatte tuffa på med en 38%-ig uppgång. Även Probi har börjat röra på sig igen efter att ha lämnat en bättre rapport än befarat. I botten hittar vi AQ Group som lämnade en riktigt dålig rapport där marginalen sjunker efter att man inte tagit höjd för prisuppgångar på råvarupriser. Även SSM fortsätter att göra portföljen sur. Jag hade trott på utdelning från SSM men dem valde att helt ställa in utdelningen i år, så signalen de skickar är att de förväntar sig sämre tider.


2018 ser ändå bra ut än så länge och med en revansch från bostadsutvecklarna SSM och Magnolia bostad kan det bli ännu bättre.


Utdelningsportföljen

Inga utdelningar i februari, men en del inköp. Nya utdelningsaktier blev fastighetsbolagen Castellum och Hemfosa. Castellum är en favorit bland många utdelningssparare eftersom dem höjt utdelningen i 20 år i rad. På dagens kurs 129,25 har de just nu en direktavkastning på 4,1%, med utdelning i mars och september. Hemfosa har en direktavkastning på 5,0% på dagens pris 95,50. Det blir antagligen mer köp där dem närmaste dagarna. Hemfosa har utdelning i januari, april, juli och oktober. januari, juli och oktober är annars månader där utdelningarna varit få så den aktien passar perfekt i portföljen.
Förväntad utdelning under 2018 är nu uppe i 16 000.


Handel i Februari

Det har också blivit en del påfyllningar under februari där kursen varit svag, som t.ex. Hennes & Mauritz och Resurs. 


torsdag 15 februari 2018

Mips kvartal 4


Aktie: Mips
Period: Kvartal 4 (2017)
Portfölj: Spekulativ portfölj
Lista: Small Cap Stockholm


Resultat kvartal 4

Nettoomsättning: 40,6 mkr (31,5) +29%
Rörelseresultat: 14,6 mkr (13,8) + 5,8%
Rörelsemarginal: 36,0% (43,7%)
Resultat: 11,4 mkr (10,9) +4,6%
Resultat per aktie: 0,45 kr (0,49)


Resultat 2017

Nettoomsättning: 125,6 mkr (86,6) +45%
Rörelseresultat: 20,8 mkr (18,4) + 13%
Rörelsemarginal: 22,1% (28,0%)
Resultat: 15,8 mkr (14,3) +11%
Resultat per aktie: 0,64 kr (0,65) -1%


Kommentar

 Mips som kommit fram med en teknologi för att förbättra hjälmar så att de även skyddar hjärnan för rotationsskador lämnade idag sin kvartal 4 rapport. Den visar på en tillväxt på 29% vilket är något lågt, men justerat för valutaeffekter (svagare dollar) så var den organiska tillväxten 37%. Helåret slutade på 45% (44% organiskt) tillväxt. Med målet att nå 400 mkr i omsättning till 2020 krävs det nu en 47%-ig årlig tillväxt. Totalt sålde man 2,3 miljoner enheter under 2017. Enligt Mips har också tillväxten hämmats av att hjälmtillverkarna har svårt att anpassa kapaciteten i fabrikerna till efterfrågan.


 Rörelsemarginalen tog stryk under 2017 p.g.a. noteringen på stockholmsbörsen som belastade rörelseresultatet med 7 mkr. Men mest på grund av patenttvister där Mips försöker skydda sitt patent. Utan dessa extrakostnader hade rörelsemarginalen varit 35% för 2017, och deras eget mål för 2020 är 40% rörelsemarginal. Under 2017 var de legala kostnaderna 16,5 mkr, De legala kostnaderna bestod till stor del av en patenttvist med Bauer i Kanada. Den rättegången var i september och oktober förra året och man väntar fortfarande på dom i det fallet men väntar sig domen i dem närmaste månaderna.

Den andra patenttvisten gäller Poc Sweden AB och deras "SPIN" teknologi som också sägs skydda mot rotationsskador. En teknologi de har ansökt patent på. Poc är faktiskt en av Mips kunder vilket gör situationen mer känslig. Hjälmtillverkarna försöker förstås hitta på liknande teknologier för att slippa betala Mips för deras teknologi. 

Det är svårt att avgöra om Poc har gjort intrång på Mips patent. Jag tycker inte det är en direkt kopia av Mips skydd men sånt är svårt att avgöra. Jämför själva i videorna nedan.


I telekonferensen idag säger Mips att de förväntar sig Mips att alltid ha legala kostnader i patenttvister men inte av den storleksordningen som var dem senaste kvartalen. Frågan är hur länge det dröjer innan ett liknande skydd kommer fram som inte är patentintrång på Mips teknologi. 

Mips har under perioden lanserat Mips BPS vilket är ett rotationsskydd i hjälmar för motorcykelförare som kan ge ytterligare intäkter under 2018. Man vill dock inte ge några prognoser på försäljningen för 2018.

Förhoppningsvis kan patenttvisterna minska under 2018 och Mips slå sin in på andra hjälmmarknader för att bredda sitt utbud.

Sammanfattning:
Rapporten: 😐
Aktiekurs: 48,25 (+6,0% idag)
Handel på rapport? Nej

torsdag 1 februari 2018

Månadsrapport Januari 2018

Börsen för den första månaden i år börjar försiktigt uppåt med 1,6% (OMXSPI). Kvartal 4 rapporterna har börjat trilla in och hitintills har det varit blandad kompott med H&M i den sämre änden medan Beijer Ref levererade en kanonrapport. I februari rapporterar 28(!) företag som jag har i mina aktieportföljer. Den som tycker Februari är en tråkig månad rekommenderar jag att börja intressera sig för aktier för herregud vad mycket rapporter det finns att läsa och grotta sig ner i.


Spekulativa portföljen (+4,0%)

Min spekulativa portfölj steg 4% och det är första gången sen juni förra året som portföljen klådde index så det var en lättnad, och året kunde inte börja bättre. Även om man är långsiktig så är det inte bra om portföljen underpresterar för länge. Största dragloket blev Plejd som steg 40% under januari. Plejd har alltså stigit mer än 200% på 4 månader, det är så pass mycket så jag sålde hälften för att säkra en del av vinsten. Magnolia Bostad tog lite revansch under januari med en uppgång på 19% och min favoritspelutvecklare Paradox steg 23%. I botten hittar vi Mips som har haft problem med att kopior av deras produkt dykt upp lite här och var. 


Utdelningsportföljen

I januari blev det tråkigt nog inga utdelningar, men däremot en del affärer. Jag sålde min sista Preferensaktie Volati Pref eftersom riksbankens räntehöjning förväntas i mitten av detta året, vilket borde sätta press på referensaktier. Två nya utdelningsaktier ByggPartner och Marine Harvest tog plats i portföljen, och sen ett par påfyllningar av Skanska aktien. Förväntad utdelning för 2018 är nu uppe i 15 300 kr.


Handel i Januari

Förutom utdelningsaktier så har det blivit ett nytt tillskott i den spekulativa portföljen genom Diadrom Holding som är ett litet konsultbolag baserat i Göteborg som är specialiserade på diagnostiktjänster och har egen mjukvara för fordon vilket gör Diadrom intressant i den här tiden när vi går mot självkörande fordon. Jag har länge funderat på hur man kan spekulera i den kommande självkörande revolutionen och i vilka bolag isåfall. Diadrom är ett första steg. 


Portföljerna

En uppdatering av hur portföljerna ser ut visar problemet just nu i den spekulativa portföljen. Bostadsutvecklarna Magnolia Bostad och SSM är dem två största innehaven och med tanke på riskspridning är det inte bra. Jag kommer att sälja av från dessa två men frågan är när det blir läge för det.


torsdag 9 november 2017

Mips Kvartal 3 rapport


Aktie: Mips
Period: Kvartal 3 (2017)
Portfölj: Spekulativ portfölj
Lista: Small Cap Stockholm


Periodens resultat

Nettoomsättning:    27,3 (21,2)  +29%
Rörelseresultat:    0,1 mkr (2,3) -96%
Rörelsemarginal:    0,3% (10,7%)
Resultat:           -0,2 mkr (1,7)
Resultat per aktie: -0,01 kr (0,08)

Kommentar
Mips, som tagit fram en teknik för att göra hjälmar säkrare, rapporterade sin kvartal 3 rapport idag, och på ytan var det ingen bra rapport. Rörelseresultatet landar i princip på 0, men tydligen har Mips stämt en hjälmtillverkare i Kanada för patentintrång, som har kostat 9,2 MSEK under kvartalet. Kostnaderna har främst bestått av juridisk rådgivning. Rättegången i den första instansen är redan avklarad och pågick mellan 5 september och 19 oktober. Domslut dröjer med 3 till 6 månader, och sen kan det förstås överklagas. Det är förstås helt riktigt att skydda sitt patent även om det kommer att kosta kortsiktigt. Utan denna engångskostnad hade rörelseresultatet landat på 9,3 MSEK och en rörelsemarginal på 34%. Det visar styrkan och lönsamheten i den underliggande verksamheten. Marknaden reagerade negativt idag och sänkte aktien med 12% efter rapporten, men med tanke på engångskostnaderna så ser jag det som en kortsiktig reaktion.

Omsättningen steg "endast" 29% för kvartalet, och eftersom Mips har skämt bort sina aktieägare med tillväxt långt över det så var tillväxten också en besvikelse vid första anblick. VD'n Johan Thiel skriver i rapporten att efterfrågan har varit högre än vad som syns i tillväxten p.g.a att några kunder har problem att öka produktionskapaciteten i förhållande till efterfrågan. Mips tillverkar inte hjälmarna själva utan tillhandahåller teknologin för att göra hjälmarna säkrare.


Rapporten nämner också att Mips expanderar i två nya områden genom nya produktlösningar. Första är inom hjälmar för motorcykelförare och den andra är inom hjälmar för tyngre bestyckade poliser. Speciellt hjälmar till motorcykelförare låter intressant. 

Värdering

När det gäller snabbväxande företag så är det extra svårt att veta vad som är ett vettigt pris för aktien. Priset stannade idag på 59 kr per aktie. Skulle man använda traditionella värderingsmetoder som P/E talet så skulle P/E talet för resultatet 2016 hamna på hissnande 88, i jämförelse med runt 20 i snitt för hela stockholmsbörsen.

Mips har som mål att nå en omsättning på 400 MSEK år 2020 med 40% rörelsemarginal. Tar man hänsyn till Mips Nettokassa på 25 MSEK så värderas rörelsen till 9,2 gånger rörelseresultatet för målet 2020, om man nu kan nå det.

Om man spånar på att dem kan nå en 50% tillväxt nästa år med 35% rörelsemarginal så blir värderingensmultiplen 22 och med samma tillväxt och marginal för 2019 blir värderingen 14-15. En mer rimlig multipel. Men det är oerhört svårt att sia om resultat så långt in i framtiden. Jag tror man istället får fråga sig om man tror på att teknologin har en framtid och att Mips kan skydda sitt patent, för det lär dyka upp kopior.

Vad är Mips?

Det är svårt att beskriva vad Mips teknologi egentligen går ut på, och det är också Mips utmaning att få ut den informationen till allmänheten. Men Testfakta gjorde ett cykelhjälmsjämförelse 2016 som jag tycker beskriver fördelarna med Mips teknologi bra, och som deras tester visar så behöver inte hjälmen vara dyr för att få den med Mips rotationsskydd.


Sammanfattning:
Rapporten: 😐
Aktiekurs: 59,0 (-12% idag)
Rörelsemarginalen: Ok, med tanke på engångskostnaderna
Tillväxten: Lägre än förväntat
Handel på rapport? Köpte 27 st aktier för 58 kr idag